Die meisten Menschen wissen, dass ein Umzug teuer ist. Wenige wissen, dass sie einen Teil dieser Kosten direkt vom Finanzamt zurückbekommen können, pauschal, ohne einen einzigen Kassenbon einzeln einzureichen. Die Umzugskostenpauschale macht genau das möglich, wenn der Umzug einen beruflichen Grund hatte.
Das Problem: Viele verzichten auf diesen Steuervorteil, weil unklar ist, wer überhaupt Anspruch hat, wie hoch die Pauschale 2026 tatsächlich ausfällt und wo genau sie in der Steuererklärung einzutragen ist. Dieser Artikel räumt diese Unklarheiten aus dem Weg.
Sie erfahren, welche Voraussetzungen ein Umzug erfüllen muss, welche Beträge 2026 gelten, was durch die Pauschale abgedeckt ist und wie Sie Schritt für Schritt vorgehen, um die Umzugskostenpauschale korrekt in der Anlage N geltend zu machen. Am Ende wissen Sie außerdem, warum eine sorgfältige Kostendokumentation schon vor dem Umzugstag beginnen sollte.
Was die Umzugskostenpauschale ist und wozu sie dient
Der Gesetzgeber weiß, dass ein Umzug Dutzende kleiner Ausgaben mit sich bringt, die sich kaum alle belegen lassen. Wer beim Umzugshelfer ein Trinkgeld gegeben, einen Ummeldegang absolviert und eine Lampe neu verdrahtet hat, sammelt dafür selten Quittungen. Genau für diese sonstigen Umzugsauslagen gibt es die Pauschale: einen festen Betrag, den das Finanzamt ohne Einzelnachweise akzeptiert.
Wichtig ist das Grundverständnis: Die Pauschale ersetzt nicht die gesamte Abrechnung eines Umzugs. Sie gilt ausschließlich für die kleinen, im Alltag schwer belegbaren Nebenkosten. Die großen Posten wie die Speditionsrechnung oder Maklergebühren bleiben davon getrennt und müssen weiterhin mit Belegen nachgewiesen werden. Wer beide Wege kennt und kombiniert, schöpft den vollen Steuervorteil aus.
Der gesetzliche Hintergrund
Die Pauschale basiert auf dem Bundesumzugskostengesetz (BUKG). Die konkreten Beträge werden per BMF-Schreiben angepasst, also durch ein Rundschreiben des Bundesministeriums der Finanzen. Das erklärt, warum der genaue Betrag nicht im Einkommensteuergesetz selbst steht: Das Einkommensteuergesetz erlaubt den Abzug beruflich veranlasster Umzugskosten als Werbungskosten, die konkreten Pauschbeträge werden hingegen über das BUKG und die zugehörigen Verwaltungsvorschriften festgelegt.
Für Arbeitnehmer ist das trotzdem voll relevant. Wer beruflich bedingt umzieht, kann die Pauschale in der Anlage N seiner Steuererklärung ansetzen, genau wie andere Werbungskosten auch. Die Ableitung über das BUKG ist reine Verwaltungslogik und ändert am Ende nichts daran, dass das Geld zurückkommt.
Der Unterschied zwischen Pauschale und Einzelnachweis
Die Pauschale ist für die kleinen sonstigen Kosten eines Umzugs gedacht: Trinkgelder, Ummeldungsgebühren, Wohnungsanzeigen, kleinere Handwerksarbeiten in der alten Wohnung. Für die großen Posten gilt der Einzelnachweis: Speditionsrechnung, Maklerkosten, doppelte Miete. Beide Wege schließen sich nicht aus, sondern ergänzen sich.
Wer die Pauschale ansetzt und zusätzlich die Speditionsrechnung einreicht, macht das korrekt. Das Finanzamt erwartet für die Pauschale keine Belege, wohl aber für jeden einzelnen Zusatzposten. Ergänzend gilt: Das Finanzamt kann bei Plausibilitätszweifeln auch Nachweise zur beruflichen Veranlassung anfordern, weshalb entsprechende Unterlagen stets bereitgehalten werden sollten. Deshalb lohnt es sich, beide Kategorien von Anfang an sauber zu trennen.
Umzugskostenpauschale 2026: Wer hat Anspruch?
Ohne berufliche Veranlassung gibt es keine Umzugskostenpauschale. Das ist die entscheidende Grundvoraussetzung, und sie wird vom Finanzamt ernst genommen. Wer einfach eine schönere Wohnung wollte oder näher an Freunde ziehen wollte, hat keinen Anspruch. Wer hingegen den Job gewechselt hat oder versetzt wurde, ist auf der sicheren Seite.
Die vier anerkannten Umzugsgründe
Der Gesetzgeber erkennt vier Hauptgründe an, die einen Umzug steuerlich als beruflich qualifizieren:
- Erstmalige Aufnahme einer Beschäftigung: Wer erstmals ins Berufsleben einsteigt und dafür an einen anderen Ort zieht, kann die Kosten absetzen. Typischer Nachweis ist der erste Arbeitsvertrag.
- Arbeitgeberwechsel oder Versetzung: Ein neuer Arbeitgeber an einem anderen Standort oder eine Versetzung durch den bestehenden Arbeitgeber zählen. Das Versetzungsschreiben oder der neue Vertrag dient als Nachweis.
- Aufgabe oder Bezug einer Dienstwohnung: Wer eine Dienstwohnung beziehen oder aufgeben muss, hat ebenfalls Anspruch. Dieser Fall wird häufig übersehen, ist aber steuerrechtlich klar geregelt.
- Ende einer doppelten Haushaltsführung: Wer bisher einen Zweithaushalt am Arbeitsort unterhielt und diesen nun aufgibt, um dauerhaft dorthin zu ziehen, kann den Umzug steuerlich geltend machen.
Die Ein-Stunden-Regel beim Arbeitsweg
Wer weder den Job noch den Arbeitgeber wechselt, kann dennoch steuerlich anerkannt umziehen, wenn der neue Wohnort den täglichen Arbeitsweg deutlich verkürzt. Maßgeblich ist eine Zeitersparnis von mindestens einer Stunde täglich, gerechnet für Hin- und Rückfahrt zusammen. Es zählt die Fahrzeit, nicht die Kilometeranzahl.
Ein konkretes Beispiel: Vor dem Umzug brauchen Sie 45 Minuten einfach, also 90 Minuten täglich. Nach dem Umzug sind es 15 Minuten einfach, also 30 Minuten täglich. Die tägliche Ersparnis beträgt 60 Minuten, die Regel ist erfüllt. Bei Ehepaaren wird die Regel für jede Person getrennt geprüft; die Zeiten dürfen nicht zusammengerechnet werden.
Sonderfall: Doppelte Haushaltsführung und Dienstwohnungen
Wer aus beruflichen Gründen einen Zweithaushalt am Arbeitsort führt und später beschließt, dauerhaft dorthin zu ziehen, kann diesen Umzug ebenfalls absetzen. Der Zusammenhang mit der doppelten Haushaltsführung macht den beruflichen Bezug offensichtlich, wird im Alltag aber oft nicht als Umzugsanlass erkannt. Gleiches gilt für den Einzug in oder Auszug aus einer Dienstwohnung, also einer Wohnung, die der Arbeitgeber stellt oder zurückfordert.
Wichtig: Bei einer laufenden doppelten Haushaltsführung gelten besondere Regelungen. In bestimmten Konstellationen kann die Pauschale für sonstige Umzugsauslagen nicht ansetzbar sein. Im Zweifel empfiehlt sich eine Rückfrage beim Steuerberater oder ein Blick in das jeweils aktuelle Lohnsteuer-Handbuch. In allen Fällen ist eine kurze schriftliche Bestätigung durch den Arbeitgeber sinnvoll, aus der hervorgeht, dass der Umzug betrieblich veranlasst war.
Aktuelle Beträge der Umzugskostenpauschale 2026 für jeden Haushaltstyp
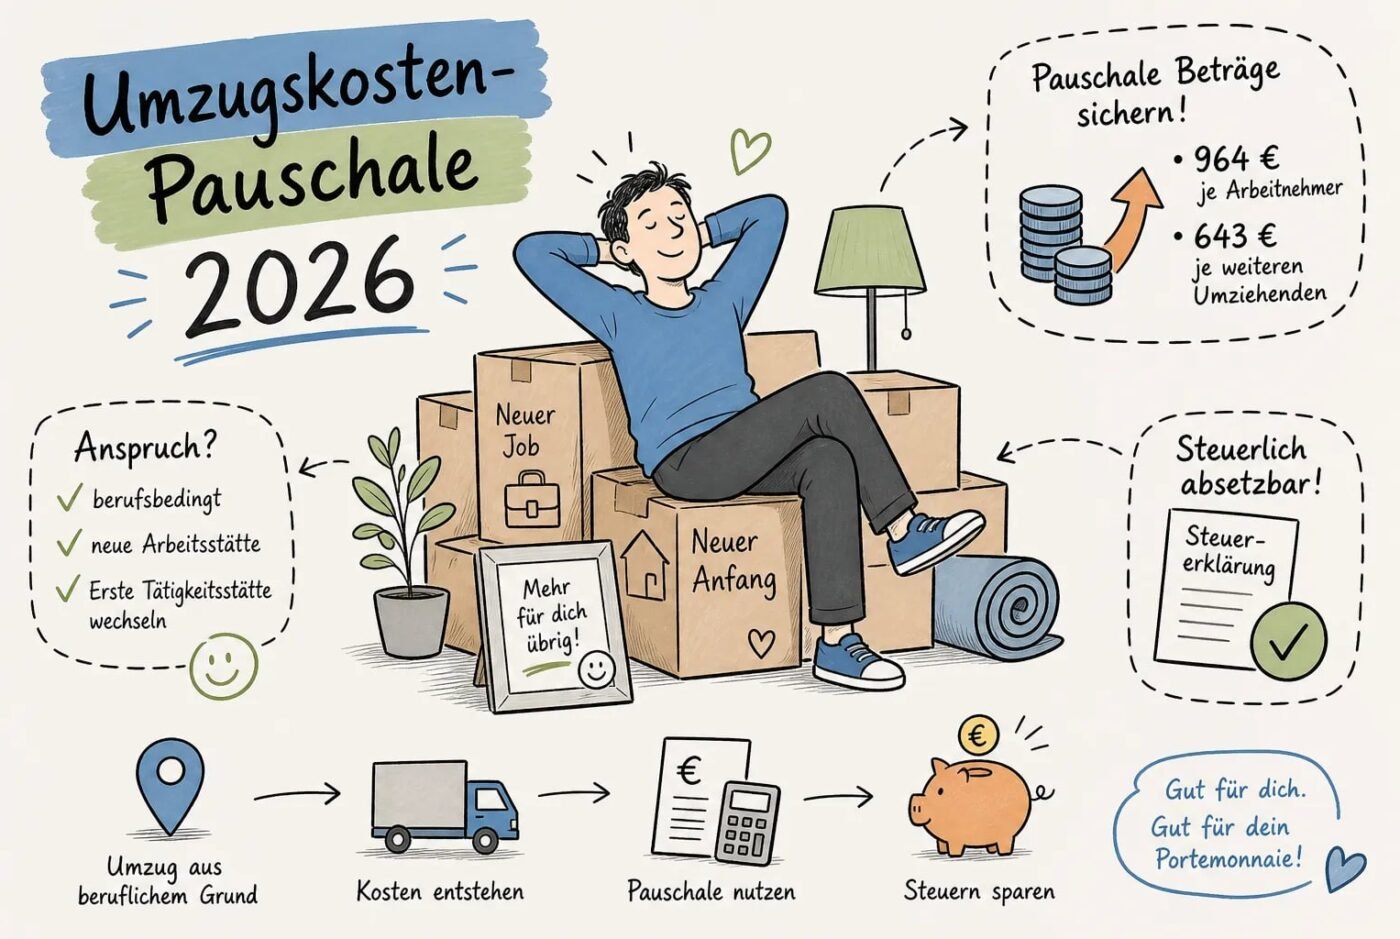
Die Beträge, die ab März 2024 gelten und damit auch für 2026 maßgeblich sind, wurden zuletzt per BMF-Schreiben angepasst. Für die umziehende berechtigte Person beträgt die Pauschale 964 Euro. Für jede weitere mitziehende Person im gemeinsamen Haushalt kommen 643 Euro hinzu. Zu den mitziehenden Personen zählen Ehegatten, Kinder, Stief- und Pflegekinder, sofern sie nach dem Umzug im gemeinsamen Haushalt leben.
Alleinstehende und kinderlose Paare ohne weitere Mitziehende
Wer allein umzieht und vor dem Umzug eine eigene Wohnung hatte, erhält 964 Euro. Das ist der Basissatz und gilt unabhängig davon, wie groß die Wohnung war oder wie weit der Umzug geht. Ein kinderloses Paar, bei dem eine Person beruflich umzieht und der Ehegatte mitzieht, erhält 964 Euro plus 643 Euro, also insgesamt 1.607 Euro.
Wer vor dem Umzug keine eigene Wohnung hatte, zum Beispiel wer direkt aus dem Elternhaus oder aus einem Studentenwohnheim auszieht, erhält einen deutlich niedrigeren Pauschbetrag von 193 Euro. In diesem Fall lohnt sich die Prüfung, ob tatsächliche Kosten mit Belegen nicht vorteilhafter wären.
Familien und Haushalte mit mehreren Personen
Für größere Haushalte summiert sich die Umzugskostenpauschale erheblich. Die Formel ist klar: 964 Euro für die berechtigte Person, plus 643 Euro für jede weitere mitziehende Person. Bei zwei Elternteilen und zwei Kindern ergibt sich: 964 Euro plus dreimal 643 Euro, also insgesamt 2.893 Euro. Dieser Betrag wird ohne einen einzigen Kassenbon anerkannt, sofern die berufliche Veranlassung nachgewiesen ist.
Wichtig: Die mitziehenden Personen müssen tatsächlich in die neue gemeinsame Wohnung einziehen. Kinder, die an einem anderen Ort studieren oder leben, zählen nicht als mitziehende Personen im steuerlichen Sinne.
Wie sich die Beträge im Zeitverlauf entwickelt haben
Die Pauschale wird nicht automatisch jährlich angepasst, sondern unregelmäßig per BMF-Schreiben erhöht, wenn das BMF dies für angemessen hält. Das bedeutet: Die Beträge können mehrere Jahre gleich bleiben und dann sprungweise steigen. Deshalb lohnt sich jedes Jahr ein kurzer Blick auf das aktuelle BMF-Schreiben, bevor die Steuererklärung abgegeben wird. Wer mit veralteten Zahlen rechnet, verschenkt möglicherweise bares Geld.
Was die Pauschale abdeckt und was separat nachgewiesen werden muss
Der häufigste Fehler beim Ansatz der Umzugskostenpauschale ist die Annahme, sie decke alle Kosten eines Umzugs ab. Das stimmt nicht. Die Pauschale gilt ausschließlich für sonstige Umzugsauslagen, also für die kleinen, schwer belegbaren Nebenkosten. Alles andere bleibt davon unberührt und muss zusätzlich mit Beleg geltend gemacht werden.
Ausgaben, die durch die Pauschale abgegolten sind
Durch die Pauschale sind typischerweise folgende Kosten abgegolten: Trinkgelder für das Umzugsunternehmen, Ummeldungsgebühren bei der Einwohnermeldebehörde, Kosten für Wohnungsanzeigen bei der Wohnungssuche sowie der An- und Ausbau von Lampen oder einer Einbauküche. Hinzu kommen Schönheitsreparaturen in der alten Wohnung, soweit Sie dazu vertraglich verpflichtet sind. Diese Positionen können nicht zusätzlich als Einzelposten in der Steuererklärung angesetzt werden, wenn die Pauschale in Anspruch genommen wird.
Das klingt nach einer langen Liste, aber im Alltag summieren sich diese Kleinkosten schnell auf mehrere hundert Euro. Die Pauschale bildet diesen Betrag ab, ohne dass Sie jeden Einzelposten dokumentieren müssen.
Kosten, die zusätzlich mit Beleg geltend gemacht werden können
Neben der Pauschale können Sie folgende Kosten separat mit Beleg in der Steuererklärung ansetzen: Speditions- und Transportkosten, Fahrten zur Wohnungsbesichtigung, Maklergebühren für die neue Wohnung, doppelte Mietzahlungen während der Übergangszeit, Kosten für Verpackungsmaterial, Einlagerung und Transportversicherung. Für all diese Positionen gilt: Rechnung oder Quittung aufbewahren und als separate Posten in der Anlage N ausweisen.
Merksatz für die Praxis: Pauschale für die kleinen sonstigen Kosten, Beleg für alles, was eine eigene Rechnung hat. Diese Trennung sauber einzuhalten verhindert Rückfragen vom Finanzamt und sichert den vollen Abzug.
Steuerfreie Erstattung durch den Arbeitgeber: Was möglich ist und was nicht
Viele Arbeitnehmer wissen nicht, dass ihr Arbeitgeber beruflich veranlasste Umzugskosten steuerfrei erstatten darf, ohne dass diese Zahlung als Arbeitslohn besteuert wird. Diese Möglichkeit besteht aber nur unter bestimmten Voraussetzungen und hat direkte Auswirkungen auf die eigene Steuererklärung.
Unter welchen Bedingungen der Arbeitgeber steuerfrei erstattet
Der Arbeitgeber kann beruflich veranlasste Umzugskosten bis zur Höhe der steuerlich abzugsfähigen Beträge steuerfrei auszahlen. Das schließt sowohl tatsächlich nachgewiesene Kosten wie Speditionsrechnungen als auch die Pauschale für sonstige Umzugsauslagen ein. Voraussetzung ist in jedem Fall, dass der Umzug nachweislich beruflich veranlasst ist. Zahlt der Arbeitgeber mehr als die abzugsfähigen Beträge, wird der überschießende Teil als steuerpflichtiger Arbeitslohn behandelt und entsprechend versteuert.
In der Praxis empfiehlt sich ein Gespräch mit der Personalabteilung, bevor der Umzug in Eigenregie abgewickelt wird. Manche Arbeitgeber erstatten Umzugskosten routinemäßig, ohne dass Arbeitnehmer aktiv danach fragen müssen.
Wie sich die Erstattung auf den Werbungskostenabzug auswirkt
Wer vom Arbeitgeber eine steuerfreie Erstattung erhält, kann in der Steuererklärung nur den verbleibenden, nicht erstatteten Restbetrag als Werbungskosten ansetzen. Das ergibt sich aus § 3c EStG: Doppelt profitieren ist nicht möglich. Ein konkretes Beispiel macht das deutlich:
- Umzugskostenpauschale: 964 Euro
- Steuerfreie Arbeitgebererstattung: 600 Euro
- Verbleibender Werbungskostenabzug in der Anlage N: 364 Euro
Das ist kein Nachteil gegenüber dem Fall ohne Arbeitgebererstattung. Effektiv erhalten Sie in diesem Szenario 600 Euro sofort vom Arbeitgeber und einen steuerlichen Abzug von 364 Euro obendrauf. Das Ergebnis ist identisch mit einer vollständigen Selbstabrechnung über die Steuererklärung, nur mit dem Vorteil der sofortigen Liquidität durch die Arbeitgebererstattung.
Umzugskostenpauschale in der Anlage N eintragen, Schritt für Schritt
Theorie ist gut, Praxis ist besser. Wer weiß, dass ihm die Umzugskostenpauschale zusteht, muss sie auch korrekt in die Steuererklärung übertragen. Das funktioniert in ELSTER einfacher als viele denken.
Wo in der Anlage N die Umzugskostenpauschale eingetragen wird
Die Pauschale gehört in der Anlage N unter den Abschnitt „Weitere Werbungskosten„. In ELSTER öffnen Sie die Anlage N, wählen den Bereich für weitere Werbungskosten und legen dort eine neue Position an. Als Bezeichnung tragen Sie zum Beispiel „Umzugskostenpauschale, beruflich veranlasster Umzug“ ein, gefolgt vom Betrag. Für die Pauschale selbst müssen keine Belege beigefügt werden. Die Bezeichnung sorgt dafür, dass das Finanzamt den Posten sofort einordnen kann.
Ein Hinweis für die Nutzung von ELSTER: Die Software erlaubt es, beliebig viele Werbungskostenpositionen hinzuzufügen. Nutzen Sie diese Funktion, um Pauschale und tatsächliche Einzelkosten als separate Zeilen einzutragen. Das schafft Übersichtlichkeit und verhindert Verwirrung beim Sachbearbeiter.
Zusätzliche Umzugskosten in derselben Anlage ausweisen
Wer neben der Pauschale auch Einzelkosten ansetzt, trägt diese ebenfalls unter „Weitere Werbungskosten“ ein, jedoch als separate Positionen mit eigenem Betrag und eigener Bezeichnung. Zum Beispiel: „Speditionskosten, Umzug Berlin, Mannheim, Rechnung vom 15.03.2026″ mit dem entsprechenden Betrag. So behalten Finanzamt und Antragsteller den Überblick, und bei einer Rückfrage ist sofort klar, welcher Beleg zu welchem Posten gehört.
Tragen Sie Pauschale und tatsächliche Kosten niemals zu einem einzigen Gesamtbetrag zusammen. Das Finanzamt prüft bei Bedarf jeden Posten einzeln. Wer sauber trennt, macht diesen Prozess für beide Seiten einfacher.
Welche Belege das Finanzamt bei einer Nachfrage erwartet
Auch wenn die Pauschale selbst ohne Einzelnachweise ansetzbar ist, kann das Finanzamt Rückfragen stellen, insbesondere zum beruflichen Umzugsgrund. Wer seine Unterlagen griffbereit hat, beantwortet solche Anfragen in wenigen Minuten.
Nachweise zum beruflichen Umzugsgrund
Das Finanzamt möchte verstehen, warum der Umzug beruflich notwendig war. Bei einem Jobwechsel reicht der neue Arbeitsvertrag oder eine Arbeitgeberbescheinigung. Bei einer Versetzung ist das Versetzungsschreiben ideal. Bei der Fahrtzeitverkürzung sollten Sie eine kurze Dokumentation vorbereiten: alter Wohnort, neue Adresse, Arbeitsstätte sowie die jeweiligen Fahrzeiten für Hin- und Rückweg vor und nach dem Umzug. Die An- und Abmeldebestätigung der Einwohnermeldebehörde ergänzt das als Nachweis des tatsächlichen Umzugs.
Diese Unterlagen müssen nicht unaufgefordert eingereicht werden. In ELSTER werden Belege grundsätzlich nur auf Anforderung nachgereicht. Wer sie jedoch nicht griffbereit hat, wenn die Anfrage kommt, verliert Zeit und riskiert Probleme.
Belege für zusätzlich geltend gemachte Einzelkosten
Für jeden separat angesetzten Posten gilt die Belegpflicht: Originalrechnung oder Quittung aufbewahren. Dazu zählen die Speditionsrechnung, der Maklervertrag, Mietbelege für die Übergangszeit und Fahrtkosten-Nachweise für Besichtigungsfahrten. Als Faustregel gilt eine Aufbewahrung bis zum Ablauf der steuerlichen Verjährungsfrist, üblicherweise mehrere Jahre nach Bestandskraft des Steuerbescheids. Das Finanzamt kann in diesem Zeitraum noch Prüfungsanfragen stellen. Wer seine Belege früher vernichtet, hat schlechte Karten bei einer nachträglichen Überprüfung.
Ein praktischer Tipp: Legen Sie bereits vor dem Umzug einen eigenen Ordner oder digitalen Ablageort für alle umzugsbezogenen Dokumente an. Rechnungen direkt nach Eingang darin ablegen, nicht irgendwo stapeln. Nach dem Umzug ist die Nervenbelastung groß genug, ohne dass man noch Wochen nach einer Quittung suchen muss.
Umzugskosten vorab kennen: Warum das für die Steuererklärung entscheidend ist
Die sauberste Steuererklärung beginnt nicht im Januar, wenn das Finanzamt wartet, sondern in dem Moment, in dem der Umzug geplant wird. Wer von Anfang an weiß, welche Kosten auf ihn zukommen, kann diese systematisch dokumentieren. Das spart später viel Arbeit und verhindert Lücken im Beleg.
Warum ein realistischer Kostenüberblick vor dem Umzug zählt
Wer die tatsächlichen Transportkosten nicht kennt, kann sie später nicht korrekt in der Steuererklärung ausweisen. Unklare oder fehlende Belege für die Speditionsrechnung gehören zu den häufigsten Gründen, warum Rückfragen vom Finanzamt kommen. Ein schriftliches Angebot und eine ordentliche Abschlussrechnung eines geprüften Umzugsunternehmens sind die solideste Ausgangslage für den steuerlichen Abzug. Die Rechnung belegt den Betrag, der Name des Unternehmens belegt die Leistung, das Datum belegt den Umzugszeitpunkt.
Wer dagegen auf Zuruf und Handschlag mit einem unbekannten Anbieter arbeitet, hat am Ende oft keine verwertbare Rechnung. Damit fällt der gesamte Transportkostenabzug weg, was bei einem Umzug schnell mehrere hundert Euro Steuervorteil kostet. Es lohnt sich also aus zwei Gründen, einen seriösen Anbieter zu beauftragen: für die Qualität des Umzugs und für eine sauber belegte Steuererklärung.
Wie Wahlo beim Vergleich und der Dokumentation hilft
Über Wahlo können Sie unverbindlich Angebote von geprüften Umzugsunternehmen einholen und vergleichen. Das hat einen direkten steuerlichen Vorteil: Wer schon vor dem Umzug vergleicht, wählt nicht nur preislich besser, sondern hat bereits einen dokumentierten Kostenrahmen. Am Ende liegt die Rechnung des beauftragten Anbieters vor, und genau diese Rechnung ist es, die das Finanzamt bei Rückfragen sehen möchte.
Wer einen professionellen Vertragspartner über Wahlo beauftragt, erhält eine ordentliche Rechnung, die als Beleg in der Steuererklärung direkt verwertbar ist. So lassen sich Umzugskosten vergleichen und gleichzeitig die Voraussetzungen für einen sauberen steuerlichen Abzug schaffen.
Fazit: Die Umzugskostenpauschale lohnt sich, wenn man sie richtig anwendet
Wer aus beruflichen Gründen umzieht, hat einen klaren Anspruch auf die Umzugskostenpauschale. 2026 sind das 964 Euro für die umziehende Person, plus 643 Euro für jede weitere mitziehende Person im gemeinsamen Haushalt. Eine vierköpfige Familie kommt damit auf 2.893 Euro, die ohne einen einzigen Einzelbeleg steuerlich abgezogen werden können. Prüfen Sie daher frühzeitig, ob die Umzugskostenpauschale in Ihrem Fall greift, und tragen Sie den Betrag in der Anlage N unter „Weitere Werbungskosten“ in ELSTER ein.
Die entscheidende Trennung bleibt bestehen: Die Pauschale gilt für die kleinen sonstigen Kosten, während Speditionsrechnung, Maklergebühren und vergleichbare Ausgaben zusätzlich mit Beleg abgesetzt werden können. Wer eine Erstattung vom Arbeitgeber erhalten hat, setzt in der Steuererklärung nur den verbleibenden Differenzbetrag an. Und wer keine eigene Wohnung vor dem Umzug hatte, vergleicht besser den niedrigeren Sonderpauschbetrag von 193 Euro mit den tatsächlichen belegbaren Kosten.
Der einfachste Schritt, den Sie vor dem Umzug tun können: Angebote vergleichen, eine seriöse Firma beauftragen und die Rechnung aufbewahren. Dann sind Sie für das Finanzamt bestens aufgestellt, holen das Maximum aus der Pauschale heraus und erleben beim nächsten Steuerbescheid keine unangenehmen Überraschungen.